다낭, “우월한 제도로 고품질 자본 유치 가능”
정부 지도부와 전문가들은 다낭이 탁월한 정책 실행 역량과 제도적 우위를 바탕으로 고품질 자본을 유치할 수 있다고 입을 모았다. 7월 7일...

베트남 거주 한인을 위한 뉴스·생활정보 포털 플랫폼
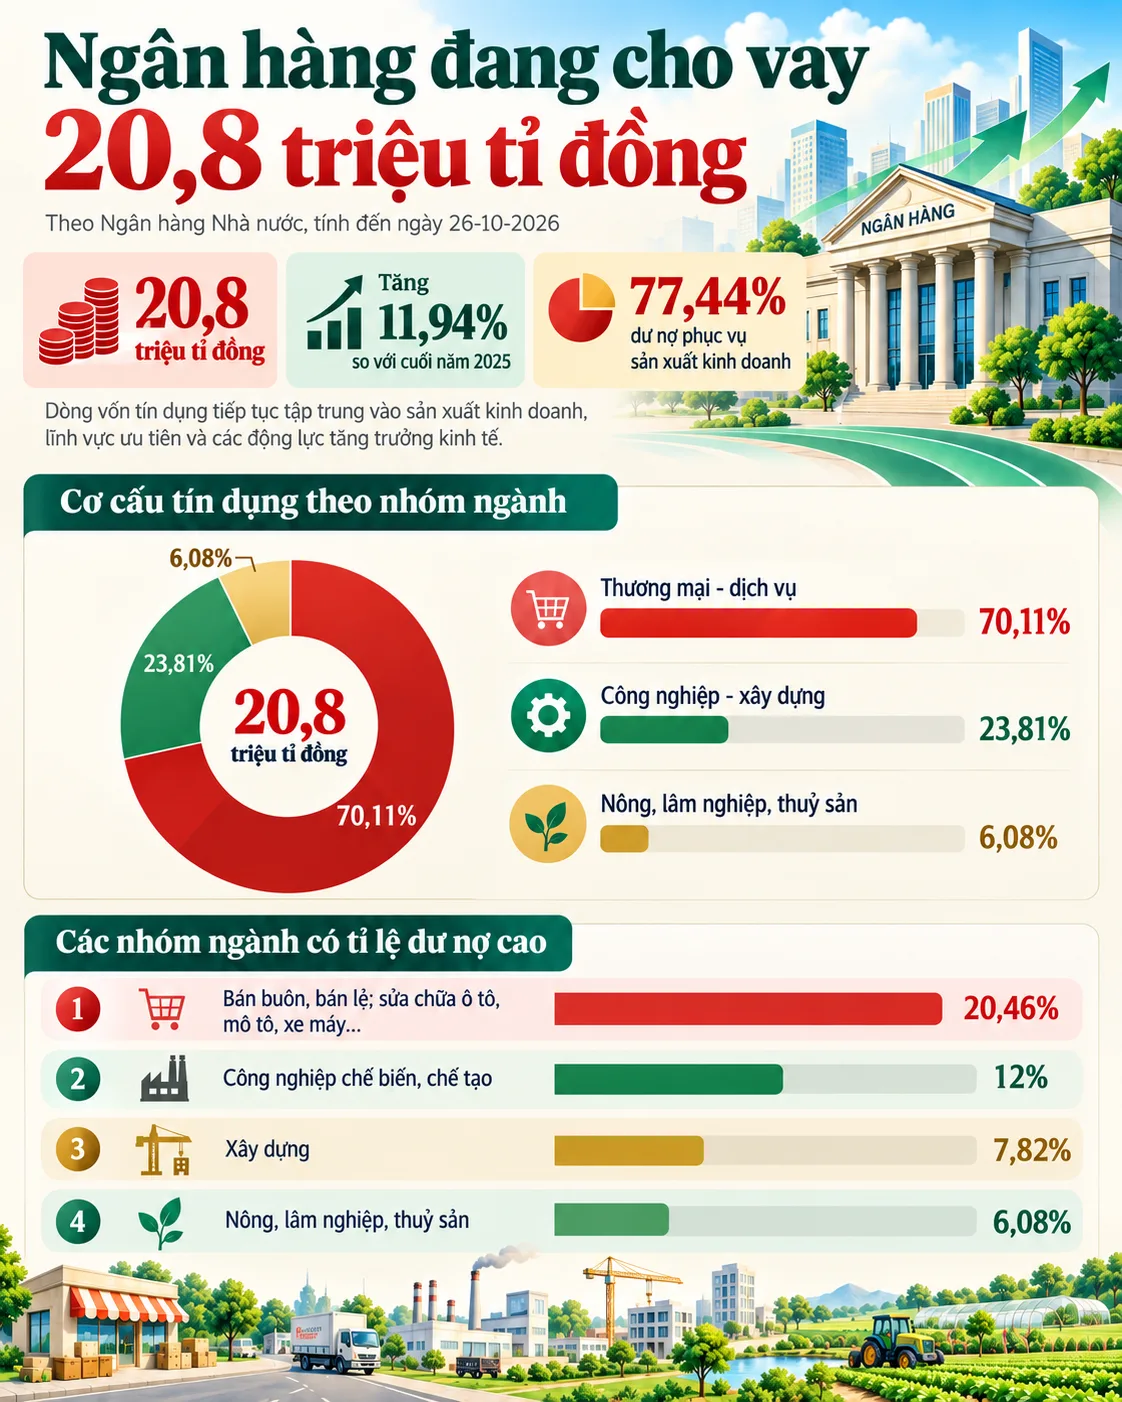
10월 26일 현재 베트남 전체 신용 잔액은 약 2경 800조 동에 달하며, 2025년 말 대비 11.94% 증가했다. 이 중 77% 이상의 신용 자금이 생산·경영 활동으로 유입되고 있다.
베트남 중앙은행에 따르면 신용 자금은 계속해서 생산·경영 분야, 우선지원 분야, 경제 성장 동력 산업에 집중되고 있다. 생산·경영 활동을 지원하는 차입금이 전체 신용 잔액의 77.44%를 차지한다. 이들 분야에 자금을 우선 배치하는 한편, 위험 요소가 있는 분야의 신용은 계속 면밀히 모니터링되고 통제되고 있다.
신용 구조를 보면 2026년 8월 말 현재 상업·서비스 부문이 전체 신용 잔액의 70.11%로 가장 큰 비중을 차지한다. 그 다음은 공업·건설업이 23.81%, 농림어업이 6.08%를 차지한다.
산업별로 도소매업, 자동차·오토바이 및 기타 자동차 수리가 신용 잔액의 20.46%로 가장 높은 비중을 보인다. 이어 가공·제조업 12%, 건설업 7.82%, 농림어업 6.08% 순이다.
응우옌꽝빈 베트남 상공회의소 부의장은 “은행 신용이 여전히 중요한 역할을 하지만 경제 전체의 자금 수요를 충족할 수 없으며, 특히 중기·장기 자금 부족이 과제”라고 지적했다.
금융 접근성을 높이기 위해 기업은 재무 보고의 투명성 강화, 데이터 표준화, 현금 흐름 관리 및 자본 만기 구조 조정, 효율적인 자본 운용 방안 구축이 필요하다.
응우옌득히엔 중앙정책전략부 부부장은 2027년 세계 경제가 보다 긍정적인 변화를 보일 것으로 예측된다고 평가했다. 다만 기업들은 여전히 무역 경쟁 압력에 직면해야 한다.
특히 중소기업과 개인사업자들은 자본, 토지, 원재료비, 시장 확보에서 계속 압박을 받을 것으로 보인다.
금리 수준 측면에서 히엔 부부장은 압력이 국제 환경, 국내 인플레이션, 경제의 높은 자본 수요에서 비롯된다고 지적했다.
이와 함께 일부 은행의 자본 조달 경쟁으로 인해 금융 비용과 유동성이 2027년 기업들이 고려해야 할 주요 과제가 될 전망이다.
자금 흐름 지원 방안에 대해 따오반하 중앙은행 예측통계부 부부장은 중앙은행이 능동적이고 유연한 금융통화정책을 계속 추진하고 재정정책 및 다른 거시경제정책과 조율하여 인플레이션 통제, 거시경제 안정, 성장 지원을 도모할 것이라고 밝혔다.
주목할 점은 20개 상업은행이 성장 동력 및 중소기업을 대상으로 한 우대 신용 프로그램을 공개했으며, 규모는 약 416조 동이다. 이 중 약 54조 3천억 동이 3만 3천 고객에게 이미 집행됐다.
중앙은행은 자금 공급 외에도 금융기관들에 대출 심사 절차 개선과 심사 기간 단축을 지속적으로 요청하고 있다. 동시에 현금흐름과 신용 이력을 바탕으로 한 대출을 강화해 기업들이 자금에 더욱 쉽게 접근할 수 있도록 하고 있다.
베트남 기업들은 대부분 은행을 통한 전통적인 자금 조달 방식에 익숙해 있으며, 절차도 간단하다. 반면 국제 시장에서 자금을 모집할 때는 베트남 기업들이 장기 계획과 체계적인 프로그램을 갖춰야 한다.
출처: Tuổi Trẻ