7월 1일부터 SNS 가짜뉴스·역사 왜곡 게시 시 최대 5,000만 동 벌금
베트남 정부가 소셜미디어상의 허위정보 유포와 역사 왜곡 등에 대한 행정처벌 기준을 대폭 강화했다. 7월 1일부터 발효되는 정령(Nghị định) 174호는 우편·통신·전파·전자거래·정보기술...

베트남 거주 한인을 위한 뉴스·생활정보 포털 플랫폼
11월 21일부터 베트남 세금 관련 특별 정책이 시행된다. 휴업 상태(03)이거나 등록 주소지에서 사업을 하지 않는 상태(06)로 분류된 납세자들의 체납 세금을 탕감하는 내용이다.
응오 반 투안 재무부 장관이 총리로부터 위임받아 국회상임위원회에 제출한 국회 결의안에 따르면, 이 특별 정책은 11월 21일부터 효력을 갖는다. 정책 적용 기간은 2028년 6월 30일까지다. 대상은 11월 21일 현재 세무당국으로부터 03 또는 06 상태로 확인된 납세자들이다.
납세자들은 2025년 12월 31일까지 발생한 면허세 및 관련 가산세를 탕감받는다. 추가로 납세자들은 탕감 신청 서류를 제출할 필요가 없으며, 세금 관리 시스템의 데이터를 기반으로 자동 처리된다.
체납 가산세 탕감은 원래 세금을 전액 납부하고 납세자 번호 복구 또는 말소 신청 서류를 완전히 갖춘 경우에도 적용된다. 세무당국이 2028년 6월 30일까지 접수한 신청이 대상이다.
가산세 탕감 대상에는 원래 세금을 전액 납부한 날부터 발생한 체납 가산세와, 2026년 11월 21일 현재 원래 세금이 남아 있는 경우의 체납 가산세가 포함된다.
결의안은 탈세, 조세 사기, 위법 발급 인보이스 및 영수증 사용과 관련된 미납 세금에는 적용되지 않으며, 현재 세무 감시, 수사, 기소, 재판 중인 사건과 관련된 금액도 대상이 아니다.
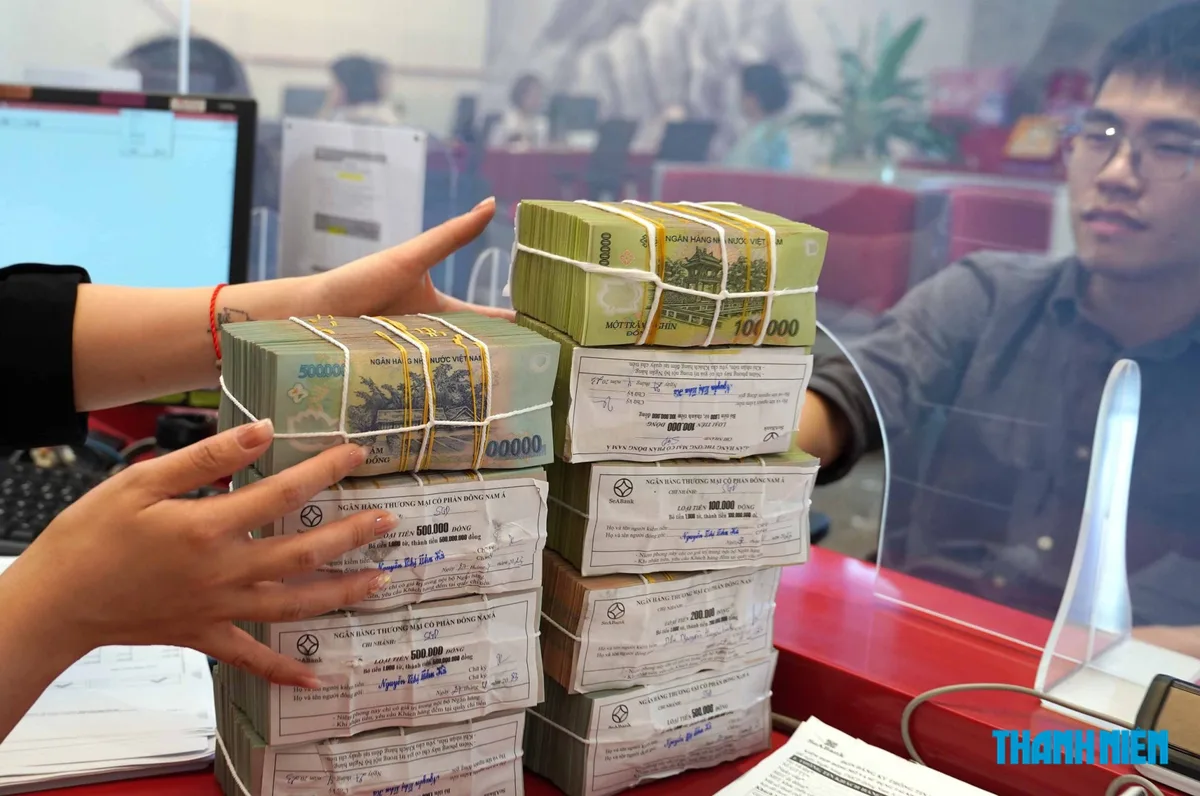
재정부는 10월 23일 기준으로 03, 06 상태의 납세자가 251만 명 이상이라고 밝혔다. 이 중 03 상태는 64만 3,383건, 06 상태는 180만 건 이상이다.
영업세 정책은 2026년 1월 1일부터 국회에 의해 폐지됐다. 2025년 12월 31일 기준 데이터에 따르면, 약 71만 명의 03, 06 상태 납세자가 약 1조 2,500억 동의 영업세를 미납하고 있다(원금 기준).
이는 03, 06 상태에 진입하기 전 납세자가 보유했던 영업세 미납액으로, 세무 정보 관리 시스템에서 기록 및 추적되고 있다.
약 200만 명의 03, 06 상태 납세자가 사업 중단 기간 중 영업세 채무를 계속 계상할 경우, 약 1조 5,000억 동의 영업세가 추가로 발생할 것으로 예상된다.
2026년 9월 기준, 세무 당국이 관리하는 03, 06 상태 납세자의 총 미납 세금은 약 2조 7,805억 동(원금 약 1조 8,090억 동, 연체금 약 9,715억 동)이다.
응우옌반득 트롱틴 회계 및 조세 자문 회사 최고경영자는 과도한 비용 부담이 해체 과정에서 03, 06 범주 납세자가 안고 있는 어려움 중 하나라고 분석했다.
위 결의가 시행되면 이는 상당히 감소한다. 그러나 비용 외에도 과도한 서류와 절차가 기업을 낙담시키는 장벽이 되고 있다.
결의 초안의 정신에 따르면, 납세자는 여전히 부가가치세 신고, 기업 소득, 개인 소득, 인보이스, 영수증(해당하는 경우) 신고 등의 행정 절차를 이행해야 하며, 회계 장부를 작성하고 재무 보고서를 작성해야 한다. 이는 ‘방치’ 기간 동안, 즉 10년 또는 20년 동안 계속된다.
동시에 세무 당국은 납세 의무를 기록하고 회계 처리하며, 납세 지연료와 벌금을 계산한 후에야 결의에 따라 채무를 탕감한다. 이는 납세자, 세무 당국의 시간과 비용 낭비를 초래하며 경제에 어떤 이득도 주지 않는다.
세금 번호 정리 진행을 실질적으로 가속화하기 위해 더옷 씨는 세금 관리법과 기업법 개정을 검토할 것을 제안했다.
이에 따라 기업이 해산 결정 서류를 제출하고 통보하는 것을 현재 시점에 허용하되, 납세자가 세무 당국으로부터 본점에서 활동하지 않는다는 통보를 받은 시점부터 소급 적용되도록 하는 방안을 제시했다. 납세자가 해산을 요청하는 경우이다.
이 경우 납세자는 행정 절차를 크게 줄일 수 있으며, 해산 목적의 세금 정산 절차만 이행하면 된다.
출처: Thanh Niên