역대 미스 월드 7명, 베트남에 한자리에 모이다
역사상 가장 오래된 미인대회인 미스 월드에서 우승한 7명의 미녀들이 나짱에서 열리는 미스 월드 2026 그린카펫에 처음으로 한자리에 모였다. 9월 2일...

베트남 거주 한인을 위한 뉴스·생활정보 포털 플랫폼
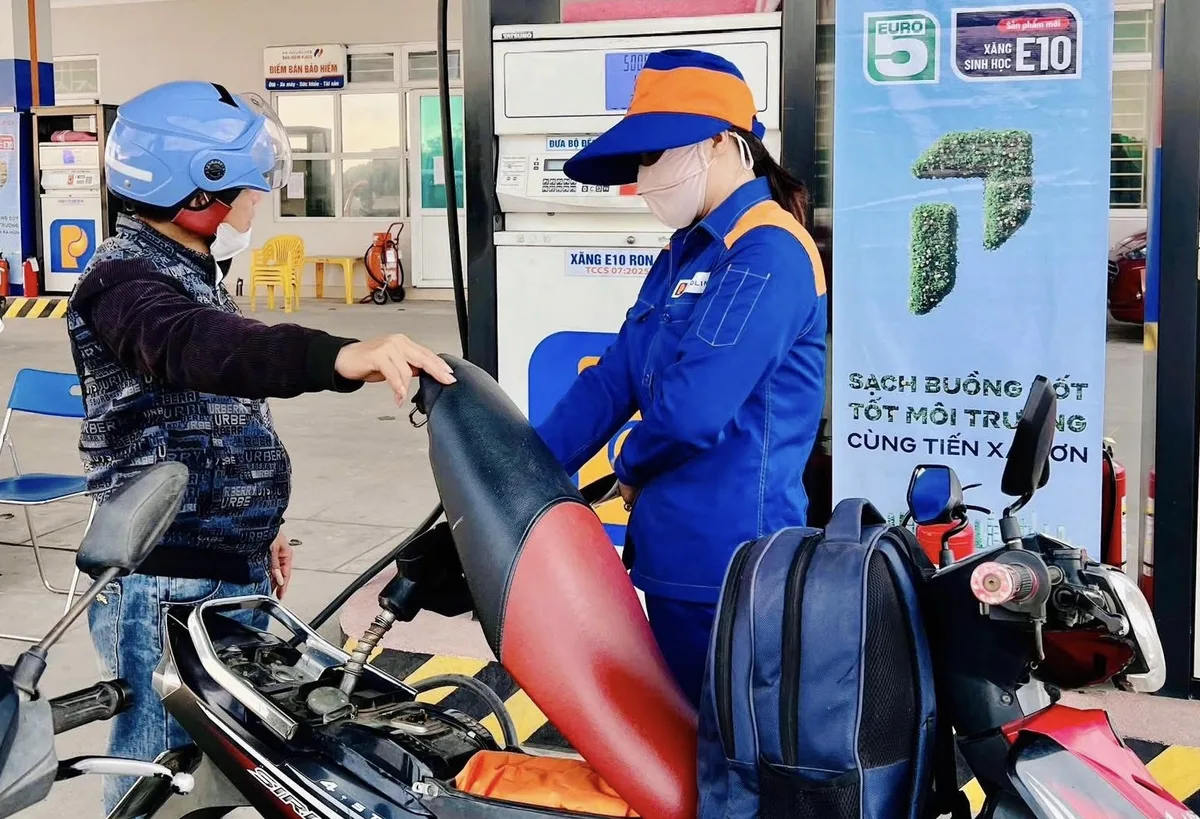
산업무역부가 유류 사업에 관한 시행령 14차 초안을 완성했다. 이번 초안에서 주목할 점은 유류가격안정기금에 관한 여러 새로운 제안이 포함됐다는 것이다.
초안에 따르면 유류가격안정기금의 전환 규정(결의 제69호에 따른 기금 선지급 재원 제외)에서 산업무역부 기초안 작성기관은 현재 운영 중인 유류 유통업체가 이 시행령 발효 직전일까지 기업 내 기금 잔액을 확정할 책임이 있다고 제안했다.
이후 유통업체는 기금의 양(+)의 잔액 전액을 재정부가 국고에 개설한 유류가격안정기금 계좌로 이체하고, 동시에 이체 내역을 관련 부처에 보고해야 한다.
허가가 취소됐거나 더 이상 유통업체가 아니거나 유류 사업을 계속하지 않는 업체의 경우, 아직 납부하지 않은 기금 잔액이 남아 있다면 부족분 전액을 재정부가 개설한 기금 계좌로 이체해야 한다.
이 시행령 발효일로부터 늦어도 12개월 이내에 유류가격안정기금의 음(-)의 잔액과 양(+)의 잔액을 보유한 유통업체는 기금에 대한 독립 전문 감사를 실시해야 한다.
감사는 발생 시점부터 시행령 발효 직전일까지 진행된다. 유류가격안정기금에 관한 독립 전문 감사 보고서는 재정부와 산업무역부에 제출되어야 한다.
초안은 또한 기금 감사 결과를 실제 수치와 보고된 수치 간의 차이를 대조하고 처리하는 데 사용할 것임을 명확히 했다. 양(+)의 잔액을 가진 사업자의 경우, 차액은 경우에 따라 추가 납부하거나 환급받게 된다.
음(-)의 잔액을 가진 사업자의 경우, 감사 수치 또는 보고된 수치가 규정된 원칙에 따라 결정되며, 이후 재정부는 산업무역부와 협력하여 사업자에게 음의 잔액을 환급한다.
기금 잔액 상쇄를 완료한 후, 재정부는 국고에 개설된 유류가격안정기금 계좌를 산업무역부에 인계한다.
따라서 유류가격안정기금을 주요 기업에 두는 대신, 초안은 이 기금을 산업무역부가 관리하도록 이관할 것을 제안하고 있다.
주목할 점은, 이번 초안에서 석유 가격의 비정상적 변동 판단에 대해서도 명확히 규정했다는 것이다. 이에 따라 석유 가격의 비정상적 상승·하락 징후는 다음과 같다:
첫째, 사업자들의 가격 신고 자료에 따른 평균 석유 소매 가격이 시장의 비정상적 변동 수준을 초과하여 빈번하고 연속적으로(1~4주) 상승/하락하는 경우.
둘째, 1주일 내 연속적으로 높은 수준에서 빠르게 상승/하락하고 변동 폭이 큰 경우.
셋째, 단기간(1~4주) 동안 누적 상승/하락률이 15~20% 이상을 초과하여 소비자물가지수, 비용, 생산 및 경영 효율성에 상당한 압력을 가하고 거시경제 안정, 인플레이션 통제 및 국민 생활에 부정적 영향을 미칠 위험이 있는 경우.
넷째, 국내 휘발유 및 석유 가격이 이전 시기와 비교해 비정상적으로 높거나 낮은 가격대를 형성하는 경우다.
휘발유 및 석유 가격이 세계 시장의 정상적인 움직임에 따라 변동하며 오르내림이 교차하고 거시경제 안정에 상당한 부정적 영향을 미치지 않는 경우는 본 시행령에 규정된 휘발유 및 석유의 비정상적 가격 변동 경우에 해당하지 않는다.
휘발유 및 석유 품목의 시장 가격대가 비정상적으로 변동하여 경제·사회, 생산, 경영, 국민 생활에 큰 영향을 미치는 경우 가격 안정화를 시행할 때, 산업무역부가 주관하고 관련 부처들과 협력하여 휘발유 및 석유 가격대의 변동 정도와 영향 수준을 평가한다.
권한 있는 기관이 비상사태, 사고, 재난, 천재지변, 전염병을 선포하고 휘발유 및 석유 품목의 시장 가격대가 비정상적으로 변동하는 경우, 산업무역부가 주관하고 관련 부처들과 협력하여 실제 추이와 휘발유 및 석유 시장 가격대를 평가한다.
이러한 경우들에서 평가 후 산업무역부는 재정부에 공문을 보내 종합하여 정부에 상정하고, 가격법 규정에 따라 가격 안정화 방침, 조치, 기한을 검토·결정하도록 한다.
정부는 휘발유 및 석유 가격 안정화 방침, 조치, 기한을 검토하여 결정한다.
출처: VietnamNet